年末調整と各種控除とは?…年末調整をわかりやすく解説します!
秋を迎えると、そろそろ話題が出てくるのは年末調整です。年末調整ってよくわからないし、毎年面倒だななんて思ったりしてはいませんか?
ですが、自営業者やフリーランサーは自分で確定申告書を作成しなければならないのに対して、勤め人は会社が年末調整で税金の過不足を精算してくれます。つまり年末調整は、勤め人にとって、ありがたい制度といえるのです。そこでここでは、年末調整をわかりやすく解説します。
年末調整って何なの?
年末調整では会社側が、1月から12月までの給与や賞与を合算して、総支給額(額面)を計算します。総支給額から、給与所得控除を引いて所得を出し、さらに配偶者控除や扶養控除、生命保険料控除などの各種控除を差し引いて、課税所得を計算します。実際の税金は、この課税所得に対してかかるわけです。ただし、課税所得に税率をかけた後で、住宅ローン控除のように「税額から直接引いてくれる控除」を引いて、最終的な所得税額が決まります。
住民税は前年の所得に応じて課せられる税金ですが、特別徴収という形で、会社側が従業員に変わって納付してくれています。ところが、1年の途中でパートナーが仕事をやめたり、再就職したといった扶養関係に変化があった場合は、年末調整で税額を精算することになります。本来であれば、従業員自らが確定申告で税額の過不足を調整すべきところを、会社側が行ってくれるのが年末調整になります。
ただし、マイホームを購入した翌年の住宅ローン控除や医療費控除については、年末調整では対応できないので、勤め人であっても自分で確定申告を行う必要があります。
なぜ、会社が従業員に代わって納税をしてくれるかといいますと、個人に任せると正しい納税ができないリスクがあるからです。正しい納税を進めるために、会社に所得を管理してもらって税金の納付漏れを防ごうという理由から、会社側が従業員の代わりに納税義務を果たしているわけです。
会社側が納税義務を肩代わりしてくれているため、毎月の給与から所得税が天引きされています。これを源泉徴収と言います。この天引きされた所得税額ですが、実は会社が皆さんの予想年収から計算した仮の金額になってるんですね。年末調整した結果、天引きしすぎてたからお金を返すのが「還付金」。逆に、あれ?源泉徴収が少なすぎた…もうちょっと払って!っていうのが「徴収金」や「追徴金」と呼ばれています。
そのため、年末調整をただのお金が返ってくるルーティンの作業だと思っている人は要注意です。
追加で源泉徴収される要因は主に2つあります。
1つ目は、ボーナス支給額が通常より多い。とても良いことですが、会社の業績が上向きで想定していた額よりボーナス支給があった際、賞与の額によっては追徴される可能性があります。
また転職や人事異動によって、給与が大幅に変動する際も同様です。
2つ目は、扶養家族が減った場合。
扶養家族がいる場合、扶養控除によって納税額が減ります。
配偶者や扶養家族の方が対象者から外れた場合、扶養控除もなくなるので、追徴の可能性があります。
年末調整では各種控除をふまえて正規の所得税の金額を出す!

控除というのは、理由によっては所得から差し引いてくれる金額のこと。
この部分の金額は目をつぶっておくよ!と免除してもらえる金額になります。
上の図のように所得税の計算は(給与収入ー給与所得控除ー所得控除)となっており、ここに税率を掛け算します。所得税には、基礎控除や配偶者特別控除などの控除があり、この控除の中でも多くの方が興味を持たれているのは、「保険料控除」と「小規模企業共済等掛金控除(iDeCoや国民年金基金など)」ではないでしょうか。さらに、「税額控除」といって、いったん算出された所得税額から、直接差し引いてくれる控除もあります。

今回は、具体的に生命保険料控除について見ていきましょう。
生命保険料控除、いくら戻ってくるの?
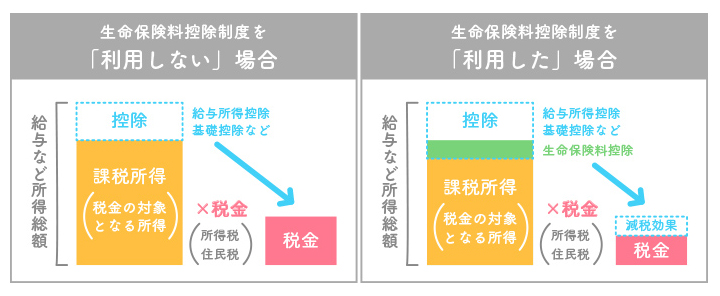
「生命保険料控除」は支払った保険料に応じて、税金が軽減される制度です。支払った保険料の一定額がその年の契約者(保険料を支払う人)の所得から差し引かれます。
上の図のように「生命保険料控除」を利用した場合と利用しない場合だと、課税対象となる税金に違いがあるのがわかると思います。
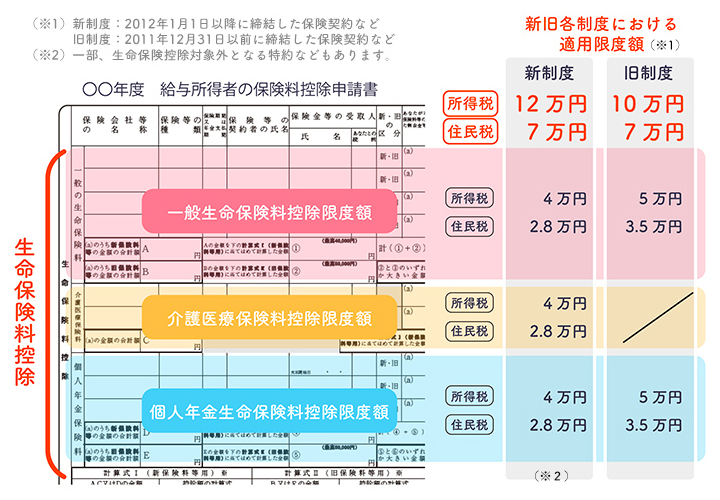
「生命保険料控除」を利用した場合、所得税と住民税はどれぐらいの節税効果があるんでしょうか。
◆所得税
所得税の税率は、所得が多いほど多くなる超過累進税率を適用して計算します。
税率の説明は割愛しますが、仮に課税所得が400万円の人が、新制度が適応となる一般の生命保険料、医療保険料、個人年金保険料をそれぞれ1年間に8万円を超えて支払ったとします。
この場合、それぞれの控除額は4万円となり、合計12万円が生命保険料控除の金額になります。
このときに気をつけておきたいのは、12万円が戻ってくるのではないということです。
12万円の控除ということは、「この12万円に対しては所得税をかけないでおきましょう!」ということです。
課税所得400万円の場合、所得税は次のように計算します。
4,000,000×20%-427,500円(所得控除)=372,500円
↓
ここに生命保険料控除が12万円あったとすると、課税所得額が12万円下がりますので388万円になります。
3,880,000×20%-427,500円(所得控除)=348,500円
↓
結果、差額は372,500円ー348,500円=24,000円
つまり年間24,000円の節税になります。
※復興特別所得税は考慮せずに試算
◆住民税
住民税は、
- 均等割・・・各地方自治体で決められた金額
- 所得割・・・個人の所得に対して合計で10%の税率
この2つの合算で構成されています。
住民税の税率は、所得にかかわらず一律で10%なので、生命保険料控除が7万円あったとすると、その10%の年間7,000円の節税となります。
所得税の24,000円と合せて、本来支払うべき税金から合計で年間31,000円の節税となります。
皆さんの加入している保険が、新制度なのか旧制度なのか、どのぐらいの節税効果があるのかお気軽にご相談ください!
ではもっとわかりやすく、具体的な例を見ていきましょう。
例えば、月7,000円の個人年金保険料なら年間支払保険料は84,000円となります。新制度が適用される場合、生命保険料控除が所得税で4万円、住民税では2万8000円が控除されます。仮に所得税・住民税の税率とも10%の方でしたら、所得税、住民税を合わせて合計で6,800円の節税効果があります。
年間支払保険料84,000円の約8%に該当する6,800円の節税効果は一定の節税効果が期待できます。
これを例えば30年間契約を続けたと考えると、6,800円×30年=204,000円。
これだけの税軽減効果があります。生命保険料を払うということは、税金の節税効果も得られることがお分かりいただけるのではないでしょうか。
初めての方も見直しの方も安心できる保険の相談先が見つかる
保険deあんしん館は、あんしんできる保険相談の窓口をご紹介してます。
保険のプロと一緒に、お悩みやご不安を解決してみませんか?
年末調整 おすすめ記事
●年末調整で生命保険料控除をフル活用するポイントとは
●【保険初心者さんのQ&A】年末調整の時、保険の控除ってあるの?
●【保険初心者さんのQ&A】保険料控除って何ですか?

大学時代にフリーライター活動をはじめ、マネーライターを経て、1992年にファイナンシャルプランナーになる。FP資格取得後は、新聞、雑誌、ウエブなどに多数の連載を持つほか、相談業務、セミナー講師、講演などをおこなう。メディアに掲載された記事は1万件を超える。高齢者施設への住み替え資金アドバイスをおこなう「高齢期の住まいとお金を考える会」と、ひきこもりのお子さんを持つご家庭向けに生活設計アドバイスをおこなう「働けない子どものお金を考える会」を主宰。著書は「ひきこもりのライフプラン」(斎藤環氏との共著・岩波書店)、「知識ゼロでもきちんとわかる!お金の知識」(西東社)など70冊を超える。